چرا بسیاری از اپلیکیشنهای بانکی شبیه یکدیگر به نظر میرسند؟
چند اپلیکیشن بانکی را روی گوشی خود باز کنید. به مسیر ثبتنام و ورود، داشبورد اصلی، صفحههای پرداخت و مدیریت حساب آنها نگاه کنید.آیا میتوانید در چند ثانیه تشخیص دهید هرکدام متعلق به کدام بانک است؟
برای بسیاری از کاربران، پاسخ منفی است.
صنعت بانکداری به دستاورد مهمی رسیده است: امروز راهاندازی محصولات مالی دیجیتال بسیار سریعتر از گذشته امکانپذیر شده است. پلتفرمهای بانکداری وایتلیبل، بانکداری بهعنوان خدمت (BaaS) و زیرساختهای مالی ماژولار به بانکها و شرکتهای فینتک اجازه میدهند بدون ساختن تمام لایههای فنی از ابتدا، تجربههای بانکداری دیجیتال خود را ارائه کنند.
این رویکرد باعث کاهش زمان توسعه، کاهش پیچیدگی فنی و ورود سریعتر سازمانها به بازارهای دیجیتال میشود.
اما سرعت، یک چالش جدید ایجاد میکند.
وقتی چندین بانک از پلتفرمهای مشابه، کامپوننتهای مشابه و مسیرهای کاربری مشابه استفاده میکنند، همان مزیت تکنولوژی میتواند به یک مشکل برای تمایز برند تبدیل شود.
یک بانک ممکن است اپلیکیشن موبایل مدرن، زیرساخت امن و دهها قابلیت مالی داشته باشد؛ اما همچنان از نگاه مشتری، فقط یک محصول بانکی مشابه دیگر به نظر برسد.
بنابراین سؤال اصلی دیگر فقط این نیست:
«آیا میتوانیم یک محصول بانکداری دیجیتال راهاندازی کنیم؟»
سؤال مهمتر این است:
«آیا میتوانیم تجربهای در بانکداری ایجاد کنیم که مشتریان آن را بشناسند،
به آن اعتماد کنند و به خاطر بسپارند؟»
اینجاست که تجربه کاربری بانکداری وایتلیبل دیگر فقط یک چالش طراحی نیست؛ بلکه به یک تصمیم استراتژیک برای کسبوکار تبدیل میشود.
یک تجربه موفق در بانکداری دیجیتال از ترکیب سه عنصر اصلی ساخته میشود:
- قابلیت اطمینان زیرساخت مالی که امنیت و پایداری عملیات را تضمین میکند
- انعطافپذیری پلتفرم وایتلیبل که امکان توسعه سریع محصول را فراهم میکند
- لایه تجربه دیجیتال که برند، نیازهای مشتری و اهداف کسبوکار را به یک تجربه منسجم تبدیل میکند
معماری فنی پشت یک اپلیکیشن بانکداری وایتلیبل چیست؟
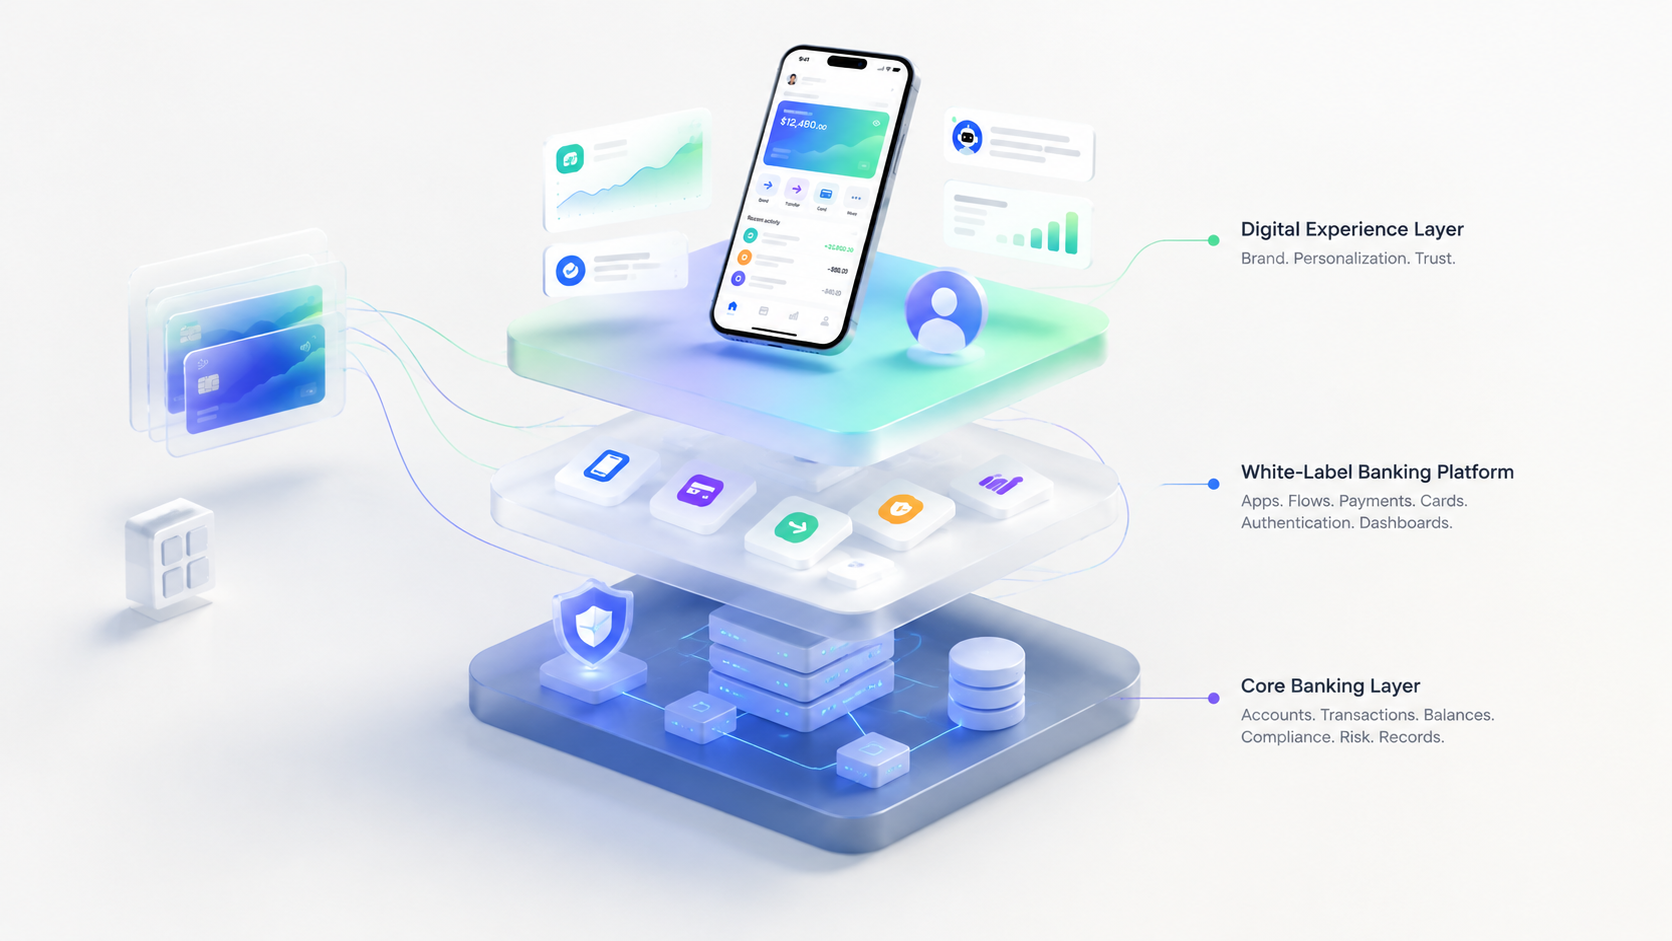
برای اینکه بفهمیم چرا بسیاری از محصولات بانکداری دیجیتال شبیه یکدیگر به نظر میرسند و احساس مشابهی ایجاد میکنند، ابتدا باید بدانیم این محصولات چگونه ساخته میشوند.
بیشتر اپلیکیشنهای مدرن بانکی بهصورت یک سیستم یکپارچه ساخته نمیشوند؛ بلکه از چندین لایه تشکیل شدهاند که هرکدام مسئول بخشی از تجربه مشتری هستند.
۱. لایه بانکداری مرکزی
در پایه این معماری، سیستم بانکداری مرکزی (Core Banking System) قرار دارد.این لایه منطق مالی اصلی محصول را مدیریت میکند، از جمله:
- حسابهای مشتریان
- تراکنشها
- موجودی حسابها
- الزامات قانونی و تطبیق مقررات (Compliance)
- مدیریت ریسک
- سوابق مالی
وقتی یک کاربر موجودی حساب خود را بررسی میکند یا انتقال وجه انجام میدهد، در واقع سیستم بانکداری مرکزی را نمیبیند؛ بلکه نتیجه پردازشهای آن را از طریق رابط دیجیتال تجربه میکند.
۲. لایه پلتفرم بانکداری برچسب سفید
لایه دوم، پلتفرم بانکداری وایتلیبل (White-Label Banking Platform) است.این لایه مجموعهای از قابلیتهای دیجیتال آماده و قابل استفاده را فراهم میکند، مانند:
- اپلیکیشنهای بانکداری موبایل
- مسیرهای مدیریت حساب
- جریانهای پرداخت
- کارتها و انتقال وجه
- فرآیندهای احراز هویت
- داشبوردهای مالی
اما داشتن یک پلتفرم آماده، بهتنهایی باعث ایجاد تمایز نمیشود.
راهکار وایتلیبل میتواند زیرساخت لازم را فراهم کند، اما این زیرساخت هنوز تجربه نهایی مشتری نیست.
۳. لایه تجربه دیجیتال
لایه سوم جایی است که برداشت و احساس مشتری نسبت به محصول شکل میگیرد.لایه تجربه دیجیتال مشخص میکند محصول چگونه رفتار کند و چه احساسی ایجاد کند:
- معماری اطلاعات
- مسیرهای کاربری
- الگوهای تعامل
- محتوا و میکروکپی
- شخصیسازی
- زبان بصری
- بیان هویت برند
یک اپلیکیشن بانکی فقط ابزاری برای انجام تراکنش نیست؛ بلکه یک ارتباط مستمر میان مشتری و برند مالی است.
یک مسیر پرداخت پیچیده، باعث ایجاد تردید میشود.
یک تجربه ورود شفاف و ساده، اعتماد ایجاد میکند.
یک داشبورد شخصیسازیشده، باعث ایجاد حس ارتباط و ارزشمندی میشود.
تفاوت میان یک اپلیکیشن بانکی که فقط کار میکند و یک تجربه بانکی که در ذهن مشتری باقی میماند، اغلب در همین لایه شکل میگیرد.
چرا محصولات بانکداری وایتلیبل برای ایجاد تمایز با مشکل مواجه میشوند؟
فناوری وایتلیبل یک مشکل بزرگ را حل میکند:چگونه سریعتر یک محصول دیجیتال راهاندازی کنیم؟
اما همزمان یک سؤال جدید ایجاد میکند:
چگونه شبیه همه محصولات دیگر به نظر نرسیم؟
بسیاری از سازمانها شخصیسازی را فقط از زاویه بصری نگاه میکنند.
آنها لوگو، رنگها، تایپوگرافی و عناصر اولیه برند را تغییر میدهند:
اما مشتری یک بانک را فقط از طریق هویت بصری تجربه نمیکند.
مشتری یک بانک را از طریق تصمیمها، تعاملها و لحظههای اعتماد تجربه میکند.
یک کاربر اپلیکیشن بانکی را به خاطر یک طیف خاص از رنگ آبی به یاد نمیآورد.
او به خاطر این موارد آن را به یاد میآورد:
- چقدر ساده توانست حساب باز کند
- آیا اطلاعات مالی برایش قابل فهم بود
- آیا اپلیکیشن به او کمک کرد تصمیمهای مالی بهتری بگیرد
- آیا مشکلاتش بهراحتی حل شدند
هویت برند چیزی است که یک شرکت درباره خودش بیان میکند.
هویت تجربه چیزی است که مشتری واقعا هنگام استفاده از محصول احساس میکند.
یک پلتفرم بانکداری وایتلیبل میتواند لوگوی یک برند را نمایش دهد، اما بدون تصمیمهای دقیق تجربه کاربری (UX)، تجربه نهایی همچنان ممکن است عمومی و شبیه دیگر محصولات باشد.
پلتفرمهای وایتلیبل سرعت و بهرهوری توسعه را افزایش میدهند، اما شخصیسازی ناکافی میتواند باعث کاهش تمایز برند و ارتباط عمیق با مشتری شود.
قویترین محصولات بانکداری دیجیتال فقط یک برند را روی فناوری موجود قرار نمیدهند.
آنها استراتژی برند را به تمام تعاملهای مشتری تبدیل میکنند.
برای مثال:
یک بانک با تمرکز بر سرمایهگذاری و مشتریان حرفهای
نباید فقط رنگهای لوکس و ظاهری حرفهای داشته باشد.تجربه آن باید حس اعتماد و اطمینان را از طریق موارد زیر منتقل کند:
- توضیحات مالی شفاف
- مسیرهای تصمیمگیری آرام و قابل فهم
- پیشنهادهای هوشمندانه
- ارتباط شفاف درباره ریسکها
یک بانک با تمرکز بر نسل جوان
نباید فقط ظاهر مدرن داشته باشد.تجربه آن باید از این موارد پشتیبانی کند:
- ثبتنام سریعتر
- آموزش ساده مفاهیم مالی
- مدیریت منعطف پول
- تعاملات شخصیسازیشده
مزیت واقعی، ساختن رابطهای متفاوت با مشتری است.
چرا لایه تجربه دیجیتال یک اولویت تجاری است؟
برای بسیاری از سازمانها، تجربه کاربری هنوز فقط بهعنوان یک مرحله اجرایی در توسعه محصول دیده میشود؛ چیزی که بعد از تصمیمهای فنی و ساخت زیرساخت اتفاق میافتد.اما در بانکداری دیجیتال، تصمیمهای مربوط به تجربه کاربری به طور مستقیم روی نتایج کسبوکار اثر میگذارند.
مشتریای که یک قابلیت را متوجه نمیشود، از آن استفاده نخواهد کرد.
مشتریای که نمیتواند فرآیند ثبتنام را کامل کند، هرگز به ارزش واقعی محصول نمیرسد.
مشتریای که به رابط کاربری اعتماد ندارد، هنگام انجام تصمیمهای مالی مهم دچار تردید خواهد شد.
تجربه دیجیتال بر چند عامل کلیدی کسبوکار تأثیر میگذارد:
پذیرش محصول
بانکها به طور معمول سرمایهگذاری زیادی برای ارائه قابلیتهای جدید انجام میدهند:- سرمایهگذاری
- تسهیلات و وام
- بیمه
- ابزارهای مدیریت مالی شخصی
- برنامههای وفاداری و پاداش
مشتری باید بداند:
- چرا این قابلیت وجود دارد؟
- چه ارزشی برای او ایجاد میکند؟
- قدم بعدی که باید بردارد چیست؟
حفظ مشتری
امکان تغییر بانک و انتخاب سرویسهای مالی جدید، بیش از گذشته ساده شده است.امروزه تجربه موبایل اغلب به اصلیترین نقطه ارتباط میان مشتری و برند مالی تبدیل شده است.
وقتی تجربه یک محصول ساده، قابل پیشبینی و شخصیسازیشده باشد، احتمال ادامه استفاده مشتری از آن افزایش پیدا میکند.
مشتریان فقط به خدمات مالی یک بانک وفادار نمیمانند؛ بلکه به تجربهای که از آن خدمات دریافت میکنند نیز وابسته میشوند.
تمایز برند
مزیتهای سنتی بانکداری، مانند شعب فیزیکی گسترده یا تنوع خدمات، در فضای دیجیتال کمتر دیده میشوند.امروز اپلیکیشن به بخش مهمی از خود برند تبدیل شده است.
وقتی کانالهای موبایل به نقطه اصلی تعاملات مالی تبدیل میشوند، تجربه دیجیتال نقش بزرگتری در تعامل، برداشت ذهنی و وفاداری مشتری ایفا میکند.
به همین دلیل UX دیگر فقط درباره راحتی استفاده نیست.
تجربه کاربری (UX) بخشی از استراتژی کسبوکار است.
شخصیسازی سطحی یا عمیق: بانکها چه چیزهایی را باید تغییر دهند؟
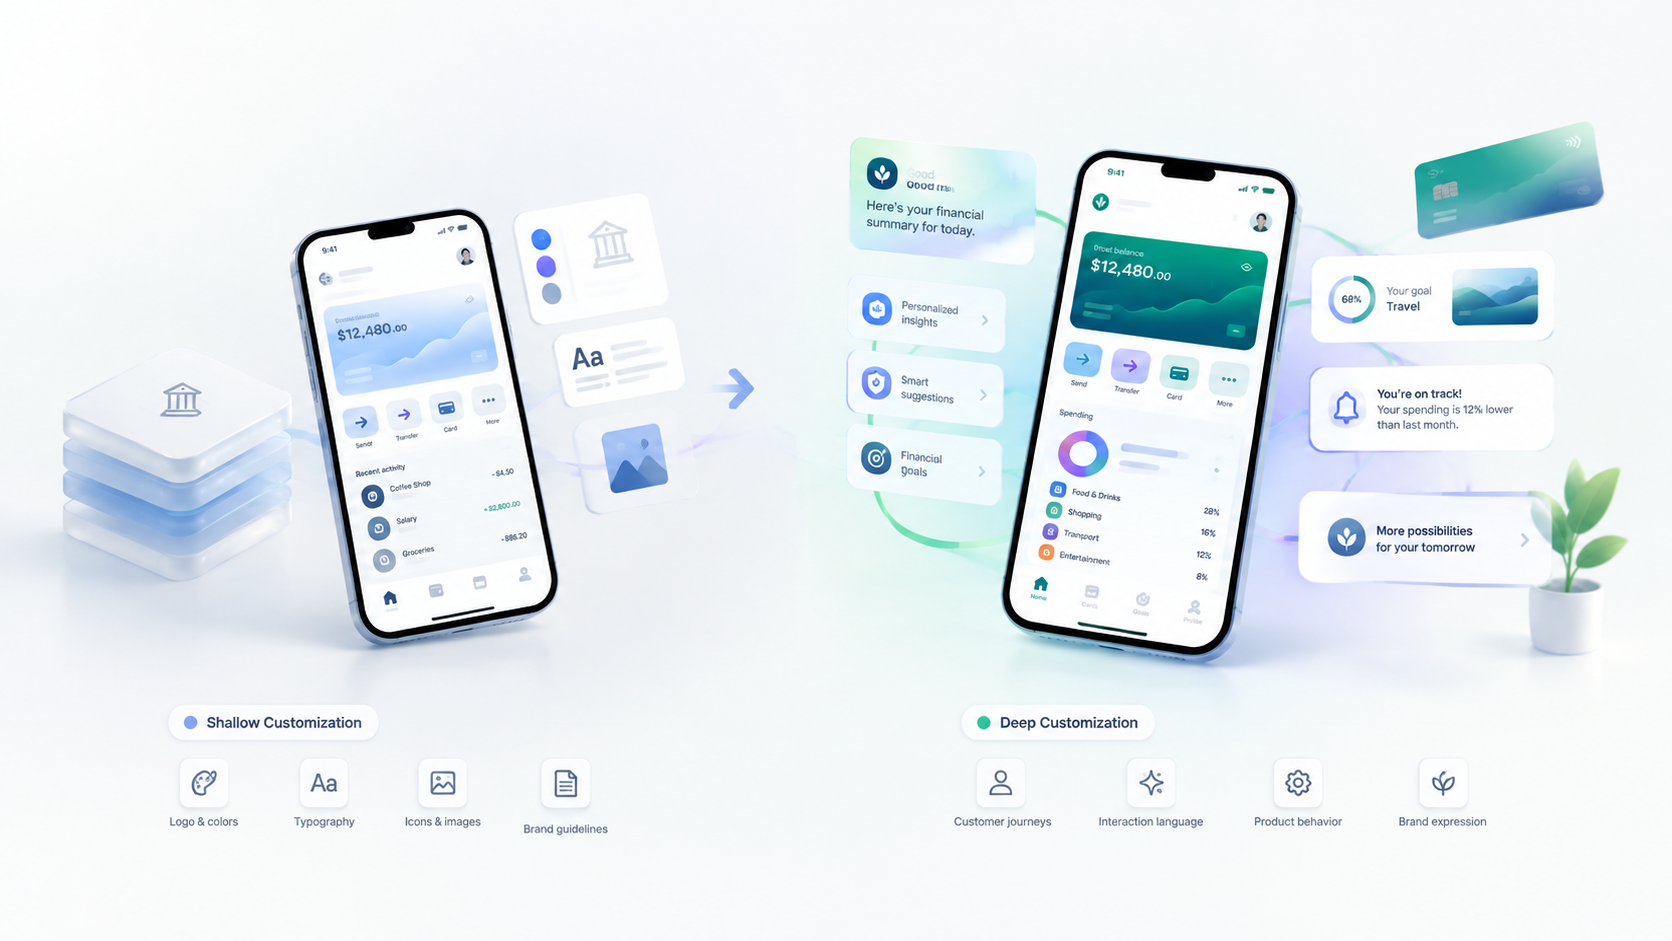
هنگام انتخاب یک پلتفرم بانکداری وایتلیبل، یکی از مهمترین تصمیمهای استراتژیک این است که چه میزان از تجربه محصول باید شخصیسازی شود.
لازم نیست همه چیز از ابتدا ساخته شود؛ اما محدود کردن شخصیسازی به عناصر بصری برند میتواند محصولی ایجاد کند که از نظر فنی متعلق به یک بانک است، اما از نظر احساسی متعلق به هیچکس نیست.
تفاوت اصلی میان شخصیسازی سطحی (Shallow Customization) و شخصیسازی عمیق (Deep Customization) است.
| شخصیسازی سطحی | شخصیسازی عمیق |
| تغییر لوگو و رنگها | بازطراحی مسیرهای مشتری بر اساس اهداف کسبوکار |
| تنظیم فونت و ظاهر بصری | ایجاد زبان تعاملی منحصربهفرد |
| تغییر آیکونها و تصاویر | بهبود ثبتنام، پرداخت و تصمیمهای مالی |
| اجرای دستورالعملهای برند | تبدیل ارزشهای برند به رفتار محصول |
| ایجاد تفاوت ظاهری | ایجاد تفاوت در تجربه مشتری |
یک مؤسسه مالی ممکن است بخواهد در چند ماه وارد یک بازار شود، نه چند سال. در چنین شرایطی، استفاده از کامپوننتهای آماده و الگوهای آزمایششده میتواند ریسک توسعه را کاهش دهد.
اما با گذشت زمان، محدودیتهای این رویکرد آشکار میشوند.
مشتریان اپلیکیشنهای بانکی را فقط بر اساس ظاهر مقایسه نمیکنند؛ آنها مقایسه میکنند که هر محصول چقدر به آنها کمک میکند کارهای مهم مالی خود را سادهتر و بهتر انجام دهند.
شخصیسازی عمیق با پرسیدن سؤالهای مهمتری شروع میشود:
- مشتریان ما چه کسانی هستند و چه مشکلات مالی دارند؟
- کدام لحظهها باعث ایجاد اعتماد یا نارضایتی میشوند؟
- کدام قابلیتها از اهداف کسبوکار ما پشتیبانی میکنند؟
- محصول چگونه باید شخصیت برند ما را منتقل کند؟
- طراحی تجربه در کدام نقاط میتواند مزیت رقابتی ایجاد کند؟
یکی ممکن است تجربهای سنتی و تراکنشمحور ایجاد کند:
مشاهده موجودی ← انتقال وجه ← دریافت گزارش حساب
بانک دیگر ممکن است تجربهای شبیه یک همراه مالی بسازد:
شناخت الگوی هزینهها ← دریافت راهنمایی ← کشف فرصتها ← تصمیمگیری بهتر
زیرساخت تکنولوژی ممکن است مشابه باشد.
اما رابطهای که با مشتری ساخته میشود، متفاوت خواهد بود.
هدف شخصیسازی عمیق این نیست که همه چیز را تغییر دهیم. بلکه باید نقاطی را پیدا کنیم که تجربه کاربری میتواند ارزش واقعی کسبوکار ایجاد کند.
بانکها قبل از راهاندازی محصول دیجیتال باید چه چیزهایی را درست انجام دهند؟
راهاندازی یک محصول بانکداری دیجیتال فقط یک چالش فنی نیست.بسیاری از محصولات نه به دلیل ضعف زیرساخت یا مشکلات تکنولوژی، بلکه به این دلیل شکست میخورند که تجربهای که ارائه میدهند، پاسخگوی مشکلات واقعی مشتریان نیست.
قبل از عرضه محصول، بانکها و شرکتهای فینتک باید روی چهار اولویت اصلی تمرکز کنند:
۱. قبل از طراحی راهکار، رفتار مشتری را بشناسید
محصولات مالی حول تصمیمهای حساس و مهم زندگی کاربران شکل میگیرند.مشتریان قبل از انجام کارهایی مانند موارد زیر با دقت فکر میکنند:
- افتتاح حساب
- انتقال پول
- سرمایهگذاری
- درخواست اعتبار یا وام
- به اشتراک گذاشتن اطلاعات شخصی
قبل از طراحی تجربه، تیمها باید درک کنند:
- اهداف مشتریان چیست؟
- عادتهای مالی آنها چگونه است؟
- با چه مشکلاتی مواجه هستند؟
- چه عواملی باعث ایجاد بیاعتمادی میشود؟
- چگونه تصمیمهای مالی خود را میگیرند؟
۲. مسیرهای مالی را طراحی کنید، نه فقط صفحههای محصول را
یکی از اشتباهات رایج در طراحی محصولات دیجیتال، تمرکز روی صفحههای جداگانه است:- طراحی داشبورد
- صفحه پرداخت
- صفحه سرمایهگذاری
- بخش پروفایل
برای مثال، سرمایهگذاری فقط یک دکمه «خرید صندوق» نیست.
یک تجربه کامل سرمایهگذاری شامل مراحل مختلفی است:
- کشف فرصتهای سرمایهگذاری
- درک ریسکها
- مقایسه گزینهها
- ایجاد اطمینان برای تصمیمگیری
- تکمیل فرآیند خرید
- پیگیری عملکرد سرمایهگذاری
۳. در لحظههای حساس، اعتماد را قابل مشاهده کنید
اعتماد، پایه اصلی خدمات مالی دیجیتال است.کاربران باید هنگام انجام فعالیتهایی مانند موارد زیر احساس اطمینان داشته باشند:
- احراز هویت
- وارد کردن اطلاعات مالی
- تأیید پرداختها
- تصمیمگیریهای سرمایهگذاری
توضیحات شفاف باعث کاهش ابهام میشوند.
بازخوردهای واضح و قابل فهم اعتماد کاربران را افزایش میدهند.
زبان ساده مفاهیم پیچیده مالی را برای افراد قابل دسترستر میکند.
در محصولات مالی، اعتماد فقط با امنیت فنی ساخته نمیشود؛ بلکه در تمام لحظههای تعامل با محصول شکل میگیرد.
۴. از ابتدا برای مقیاسپذیری طراحی کنید
بسیاری از محصولات بانکداری با قابلیتهای محدود شروع میشوند، اما به مرور به اکوسیستمهای گستردهتری تبدیل میشوند:- پرداختها
- سرمایهگذاری
- وام و اعتبار
- بیمه
- مدیریت مالی شخصی
یک رویکرد طراحی مقیاسپذیر کمک میکند تیمها قابلیتهای جدید را بدون ایجاد تجربههای پراکنده و ناسازگار اضافه کنند.
اینجاست که استراتژی تجربه کاربری، دیزاین سیستم و تفکر محصول اهمیت پیدا میکنند؛ نه بهعنوان ابزارهای صرفا بصری، بلکه بهعنوان پایههایی برای توسعه بلندمدت محصول.
برای سازمانهایی که میخواهند میزان بلوغ تجربه دیجیتال خود را ارزیابی کنند، یک ممیزی تجربه کاربری ساختاریافته میتواند نقاط ضعف تجربه، اصطکاکهای مسیر مشتری و فرصتهای بهبود را قبل از تبدیل شدن به مشکلات پرهزینه شناسایی کند.
چه اشتباهاتی باعث عقب ماندن محصولات بانکداری وایتلیبل میشوند؟
حتی پروژههای بانکداری دیجیتال با سرمایهگذاری زیاد نیز ممکن است به دلیل چند اشتباه تکرارشونده با مشکل مواجه شوند.۱. اضافه کردن قابلیتهای بیشتر به جای ایجاد ارزش بیشتر
محصولات مالی اغلب با تعداد قابلیتها با یکدیگر رقابت میکنند.کارتهای بیشتر. داشبوردهای بیشتر. گزینههای سرمایهگذاری بیشتر. خدمات بیشتر.
اما پیچیدگی بیشتر، همیشه ارزش بیشتری ایجاد نمیکند.
مشتریان فقط به قابلیتهای بیشتر نیاز ندارند.
آنها به تصمیمگیری بهتر نیاز دارند.
یک محصول موفق به کاربران کمک میکند بفهمند چه چیزی اهمیت دارد و آنها را به سمت اقدامات معنادار هدایت میکند.
۲. نگاه کردن به تجربه کاربری بهعنوان آخرین مرحله طراحی
یکی از پرهزینهترین اشتباهها این است که تیم youx زمانی وارد پروژه شود که تصمیمهای فنی اصلی قبلا گرفته شدهاند.در این مرحله ممکن است موارد مهمی از قبل محدود شده باشند:
- محدودیتهای پلتفرم
- مسیرهای کاربری
- ساختار دادهها
- فرضیات محصول
نه اینکه در پایان فقط ظاهر خروجی را زیباتر کند.
۳. طراحی بدون بازخورد واقعی از مشتریان
تیمهای مالی معمولا دانش داخلی بسیار خوبی درباره محصولات خود دارند.اما دانش سازمانی همیشه برابر با شناخت واقعی مشتری نیست.
کاربران ممکن است:
- اصطلاحات مالی را اشتباه متوجه شوند
- از برخی قابلیتها استفاده نکنند
- فرآیند ثبتنام را نیمهکاره رها کنند
- هنگام تصمیمهای مالی احساس عدم اطمینان داشته باشند
۴. نادیده گرفتن تجربه احساسی مشتری
بانکداری سنتی همیشه بر دو موضوع اصلی تمرکز داشته است:- دقت
- امنیت
اما مشتریان دیجیتال امروز انتظارهای بیشتری دارند:
- شفافیت
- اطمینان
- ارتباط شخصی با نیازهایشان
- راهنمایی در تصمیمگیری
آینده، درباره ساختن یک رابطه پایدار میان مشتری و برند مالی است.
آینده تجربه بانکداری دیجیتال چگونه خواهد بود؟
نسل بعدی بانکداری دیجیتال فقط با سرعت بیشتر تراکنشها یا تعداد بیشتر خدمات مالی تعریف نخواهد شد.تفاوت اصلی در آینده، به این بستگی دارد که محصولات مالی تا چه اندازه هوشمندانه مشتریان خود را درک میکنند و به آنها کمک میکنند.
چند روند مهم در حال شکل دادن به آینده تجربه بانکداری هستند:
کمک مالی هوشمند با استفاده از هوش مصنوعی
هوش مصنوعی در تجربه کاربری فینتک، در حال تغییر تجربه بانکداری از ابزارهایی واکنشی به سمت دستیارهایی فعال و پیشبین است.در مدل سنتی، مشتری باید خودش به دنبال پاسخ بگردد:
«پول من کجا خرج شد؟»
اما تجربههای آینده میتوانند الگوهای مالی کاربران را شناسایی کنند، رفتارهای مالی را توضیح دهند و پیشنهادهای شخصیسازیشده ارائه کنند.
شخصیسازی پیشرفته
شخصیسازی در آینده فقط به نمایش محتوای متفاوت برای کاربران محدود نخواهد شد.محصولات بانکداری آینده میتوانند بر اساس اهداف و رفتارهای هر فرد، موارد مختلفی را تطبیق دهند:
- اولویتبندی اطلاعات
- پیشنهادهای مالی
- راهنماییهای مرتبط با شرایط کاربر
- مسیرهای استفاده از محصول
مشتریان باید بدانند چرا یک پیشنهاد خاص دریافت میکنند و همچنان کنترل تصمیمهای مالی خود را در اختیار داشته باشند.
شخصیسازی موفق به معنای کنترل بیشتر توسط سیستم نیست؛ بلکه به معنای ایجاد تجربهای مرتبطتر و ارزشمندتر برای مشتری است.
تجربه یکپارچه در تمام کانالها
مشتریان دیگر خدمات مالی را بهعنوان کانالهای جداگانه تجربه نمیکنند.آنها انتظار دارند ارتباطشان با برند در تمام نقاط تماس پیوسته و هماهنگ باشد:
- اپلیکیشن موبایل
- وبسایت
- پشتیبانی مشتری
- تعاملات حضوری
- مشاوران دیجیتال
ساخت تجربههای بهتر بانکداری دیجیتال با استودیو youx
فناوری وایتلیبل سرعت ورود محصولات مالی به بازار را تغییر داده است.اما سرعت بهتنهایی مزیت رقابتی ایجاد نمیکند.
آینده متعلق به سازمانهایی است که زیرساختهای مالی قدرتمند را با تجربههای معنادار و انسانی ترکیب میکنند.
یک محصول بانکی موفق فقط با تکنولوژی پشت آن تعریف نمیشود.
موفقیت واقعی زمانی شکل میگیرد که مشتری بتواند با اطمینان از محصول استفاده کند، آن را بهخوبی درک کند و ارتباطی پایدار با برند ایجاد کند.
در youx، ما به شرکتهای فینتک و مؤسسات مالی کمک میکنیم تجربههای دیجیتالی طراحی کنند که استراتژی کسبوکار، نیازهای مشتری و طراحی محصول مقیاسپذیر را به یکدیگر متصل میکند.
از تحقیق تجربه کاربر و استراتژی تجربه کاربری، تا طراحی محصولات بانکداری دیجیتال و سیستمهای محصول، تمرکز ما ساخت تجربههایی است که:
- شفاف باشند
- اعتماد ایجاد کنند
- و متفاوت باشند
تجربهای در بانکداری بسازید که واقعا متعلق به برند شما باشد.